
【中小企業向け賃上げ促進税制】最大40%の税額控除
大企業が相次いで大幅な賃上げに踏みきっています。その理由として、1つはアフターコロナを見据えた人材確保、もうひとつが、昨年から始まった賃上げを行った企業は税額が控除されるという「賃上げ促進税制」です。中小企業は大企業よりも控除率が大きく、最大40%の税額が控除されます。
この記事では、中小企業向け賃上げ促進税制の概要について紹介します。
Contents
賃上げ促進税制 制定の背景
日本では、1994年から2019年の25年間で年収の中央値が「550万円から372万円へ」と著しく減少。全ての年代で所得の中央値が減っていますが、特に35~44歳、45~54歳の世帯で大きく減っています。

※出典:内閣府「我が国の所得・就業構造について」
また、日本の平均賃金は、令和3年のOECDデータにおいて、34か国中で24位。日本は成長が止まった状態が長く続き、賃金水準の低さは周知のものとなってしまいました。
そのため、平成30年の税制改正で所得拡大促進税制が創設され、令和4年には賃上げ促進税制の強化が行われました。
中小企業向け「賃上げ促進税制」とは
中小企業向け「賃上げ促進税制」は、中小企業者等が、一定の要件を満たした上で前年度より給与等の支給額を増加させた場合、その増加額の一部を法人税から税額控除できる制度です。
令和4年度改正による主な変更点
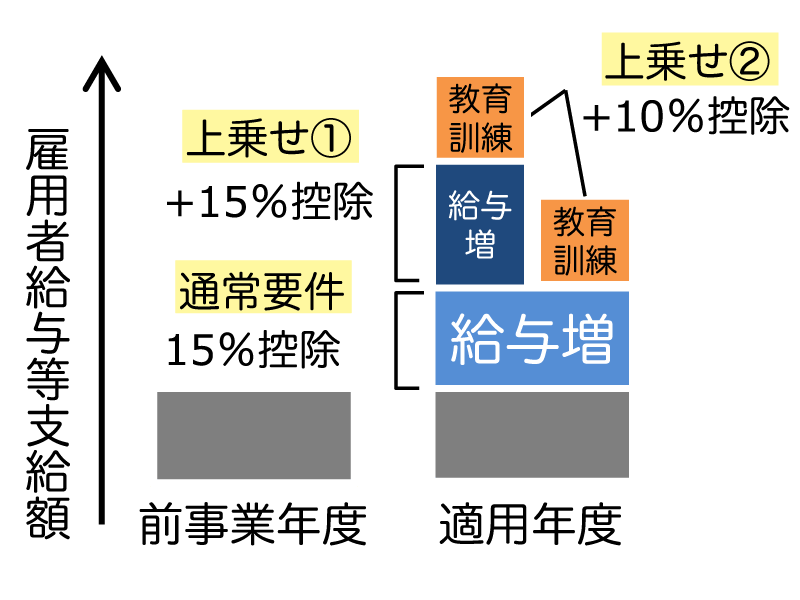
令和4年度改正により、上乗せ要件を簡素化&控除率引き上げが行われ、控除率最大40%となっています。また、教育訓練費増加要件に係る明細書の「添付義務」が「保存義務」へ変更され、経営力向上要件は廃止となりました。

中小企業向け「賃上げ促進税制」制度の概要
賃上げ促進税制 通常要件
【適用要件】雇用者給与等支給額が前年度と比べて1.5%以上増加
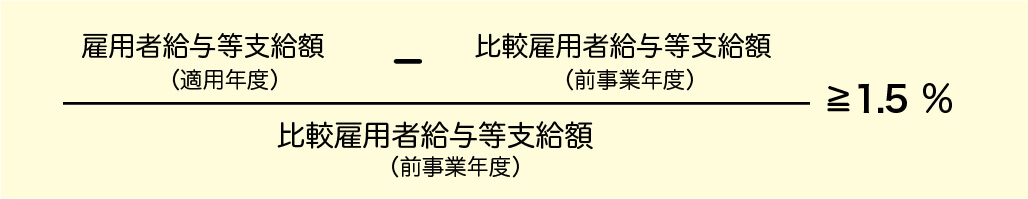
雇用者給与等支給額、及び比較雇用者給与等支給額に、給与等に充てるため他の者から支払を受ける金額(雇用安定助成金額を除く)がある場合には、当該金額を控除して要件の適用判定を行います。
- 【税額控除】控除対象雇用者給与等支給増加額の15%を法人税額又は所得税額から控除
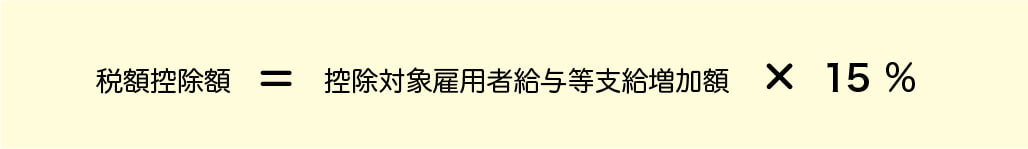
控除対象雇用者給与等支給増加額
適用年度の「雇用者給与等支給額」から前事業年度の「比較雇用者給与等支給額」を控除した金額です。ただし調整雇用者給与等支給増加額が上限となります。
雇用者給与等支給額及び比較雇用者給与等支給額に、給与等に充てるため他の者から支払を受ける金額(雇用安定助成金額を除く)がある場合には、当該金額を控除して計算します。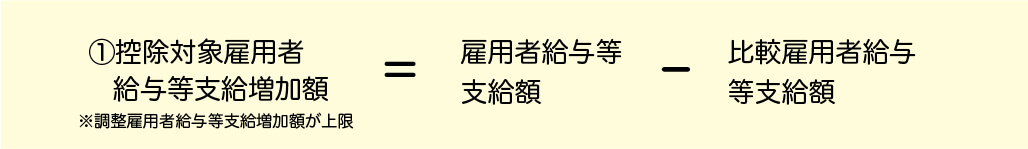
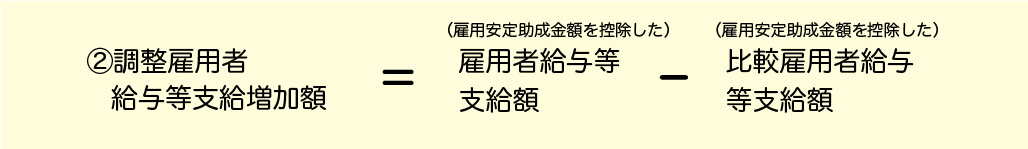
調整雇用者給与等支給増加額
適用年度の雇用安定助成金額を控除した「雇用者給与等支給額」から、前事業年度の雇用安定助成金額を控除した「比較雇用者給与等支給額」を控除した金額です。
賃上げ促進税制 上乗せ要件 1
【適用要件】雇用者給与等支給額が前年度と比べて2.5%以上増加
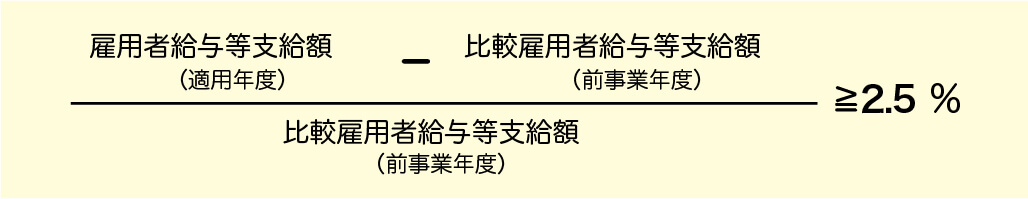
雇用者給与等支給額及び比較雇用者給与等支給額に、給与等に充てるため他の者から支払を受ける金額(雇用安定助成金額を除く)がある場合には、当該金額を控除して要件の適用判定を行います。
【税額控除】税額控除率を15%上乗せ
※上乗せ要件①のみを利用した場合の税額控除率は30%(通常要件15%+上乗せ要件①15%=30%)
※上乗せ要件②との併用も可能(その場合の税額控除率は40%となります。通常要件15%+上乗せ要件①15%+上乗せ要件②10%=40% )ただし、税額控除額は法人税額又は所得税額の20%が上限
賃上げ促進税制 上乗せ要件 2
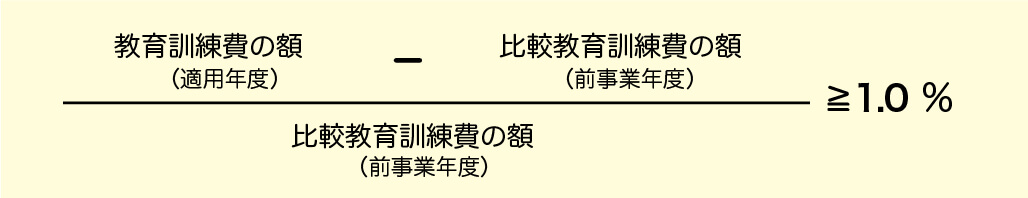
【適用要件】教育訓練費の額が前年度と比べて10%以上増加
対象となる教育訓練費の範囲
(1)法人等が教育訓練等を自ら行う場合の費用(外部講師謝金等、外部施設使用料等)
(2)他の者に委託して当該国内雇用者に対して教育訓練等を行わせる場合の費用(研修委託費)
(3)他の者が行う教育訓練等に参加させる場合の費用(外部研修参加費)
【税額控除】税額控除率を10%上乗せ
※上乗せ要件②のみを利用した場合の税額控除率は25%(通常要件15%+上乗せ要件
②10%=25%)
※上乗せ要件①との併用も可能(その場合の税額控除率は40%。通常要件15%+上乗せ要件①15%+上乗せ要件②10%=40% )
※ただし、税額控除額は法人税額又は所得税額の20%が上限。
※控除対象雇用者給与等支給増加額の上限:調整雇用者給与等支給増加額が上限。
※税額控除額の上限: 法人税額又は所得税額の20%(通常・上乗せ共通)が上限。
中小企業向け賃上げ促進税制 最大40%の税額控除! まとめ
中小企業向け賃上げ促進税制では、賃上げ分の最大40%が税額控除されます。 教育訓練費の額が前事業年度と比べて10%以上増加した場合にも適用されるため、従業員のリスキリング推進にも役立ちます。
大幅な節税が見込める中小企業向け賃上げ促進税制を利用することで、従業員の満足度を高める賃上げを実現し、将来の人材不足に備えていきましょう。
経済産業省:中小企業向け賃上げ促進税制ご利用ガイドブック(https://www.chusho.meti.go.jp/zaimu/zeisei/syotokukakudai/chinnagesokushin04gudebook.pdf)を加工して作成