
【残業代の計算方法】ポイントを簡潔に解説

残業とは、規定の労働時間を超えて仕事をすることですが、残業代の計算は一概ではありません。
法定内残業と法定外残業では残業代の計算方法が異なります。法定外残業を行った場合、法令で定める割増率以上の率で算定した割増賃金を支払う必要があります。
この記事では、それぞれの残業代の計算方法のポイントを、簡潔に解説します。
Contents
法定労働時間と所定労働時間
残業代を計算する際には、まず労働時間に法定労働時間と所定労働時間の違いがあることを理解する必要があります。
法定労働時間
労働基準法で定められた、1日8時間かつ週40時間までの労働時間
※ 但し、一定の業種及び規模に該当する事業場について1日8時間、週44時間まで可能。
所定労働時間
就業規則・雇用契約で決められた労働時間
所定労働時間は、労働基準法で決められた法定労働時間の範囲内で、自由に設定可能。
法定内残業と法定外残業
上記の所定労働時間というのは、8時間とは限りません。そのため残業にも、法定内と法定外が発生します。
法定内残業
所定労働時間を超えるけれど、法定労働時間内で行った労働
法定外残業
労働基準法で定められた、1日8時間かつ週40時間までの労働時間を超えて行った労働
上記法定内残業か、法定外残業かで、残業代の計算が変わってきます。
残業代割増賃金の計算に注意
法定内残業と違い法定外残業には割増賃金が必要なので残業代の計算方法が異なります。
労働基準法では、法定外残業を行った場合、法令で定める割増率以上の率で算定した割増賃金を支払わなければならないと定めています。割増賃金率は以下のようになります。
法定外残業の割増賃金率
| 時間外労働 | 2割5分以上 (1か月60時間を超える時間外労働については5割以上) |
| 休日労働 | 3割5分以上 |
| 深夜労働 | 2割5分以上 |
残業代の割増賃金の計算方法
次のように算定します。
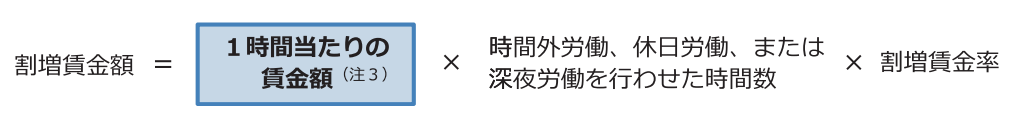
※時間外労働が深夜業(午後10時から午前5時まで)となった場合は5割以上(2割5分+2割5分)、休日労働が深夜業となった場合は6割以上(3割5分+2割5分)の割増賃金を支払う必要があります。
※1時間当たりの賃金額は、月給制の場合、次のように計算します。
月の所定賃金額÷1か月の平均)所定労働時間数
法定内と法定外が混ざった場合の残業代の計算
就業規則・雇用契約で決められた所定労働時間が7時間の従業員が、9時から19時(休憩1時間)まで働いたとします。
この場合、9時から17時までが所定労働時間なので、18時までの1時間が法定内残業。
18時から20時の1時間が割増賃金が必要な法定外残業となります。
17時から18時までの1時間の法定内残業
従業員の1時間当たりの賃金額 × 1時間 ×1.00(割増無し)
18時から19時までの1時間の法定外残業
従業員の1時間当たりの賃金額 × 1時間 ×1.25(25%の割増有り)
所定労働時間が8時間より短いのに、残業をしたということで割増賃金を支払っているケースもありそうですね。
残業代の割増賃金の基礎と賃金から除外できるもの
割増賃金の基礎となるのは、所定労働時間の労働に対して支払われる「1時間当たりの賃金額」。
例えば月給制の場合、各種手当も含めた月給を1か月の所定労働時間で割り、1時間当たりの賃金額を算出します。このとき、以下の1~7は、労働と直接的な関係が薄く、個人的事情に基づいて支給されていることなどにより、基礎となる賃金から除外することができます。
1〜7は例示ではなく、限定的に列挙されているものです。これらに該当しない賃金は 全て算入しなければなりません。
また、1~5の手当については、このような名称の手当であれば、全て基礎となる賃金から除外できるというわけではありません。
除外できる手当の具体的範囲について
上記の1~5の手当については、このような名称の手当であれば、全て割増賃金の基礎となる賃金から除外できるというわけではありません。家族手当、通勤手当、住宅手当について、除外できる手当の具体的範囲は、下記のとおりです。
家族手当
割増賃金の基礎から除外できる家族手当とは、扶養家族の人数またはこれを基礎とする家族手当額を基準として算出した手当をいいます。
| 除外できる例 | 扶養家族のある労働者に対し、家族の人数に応じて支給するもの。 (例)扶養義務のある家族1人につき、1か月当たり配偶者1万円、その他の家族5千円を支給する場合。 |
| 除外できない例 | 扶養家族の有無、家族の人数に関係なく一律に支給するもの。 (例)扶養家族の人数に関係なく、一律1か月1万5千円を支給する場合。 |
通勤手当
割増賃金の基礎から除外できる通勤手当とは、通勤距離または通勤に要する実際費用に 応じて算定される手当をいいます。
| 除外できる例 | 通勤に要した費用に応じて支給するもの。 (例)6か月定期券の金額に応じた費用を支給する場合。 |
| 除外できない例 | 通勤に要した費用や通勤距離に関係なく一律に支給するもの。 (例)実際の通勤距離にかかわらず1日300円を支給する場合。 |
住宅手当
割増賃金の基礎から除外できる住宅手当とは、住宅に要する費用に応じて算定される手当をいいます。
| 除外できる例 | 住宅に要する費用に定率を乗じた額を支給するもの。 (例)賃貸住宅居住者には家賃の一定割合、持家居住者にはローン月額の一定割合を支給する場合。 |
| 除外できない例 | 住宅の形態ごとに一律に定額で支給するもの。 (例)賃貸住宅居住者には2万円、持家居住者には1万円を支給する場合。 |
【残業代の計算方法】ポイントを簡潔に解説:まとめ
この記事では、残業代計算のポイントを簡潔に解説しました。しかし、計算自体は大変複雑であり、経理担当者にとって大きな負担です。さらに勤怠管理が不十分で法定労働時間を超過する労働が発生すると、法令違反となる可能性があります。
計算間違いを防ぎ、効率的に残業代の計算を行うためには、勤怠管理システムの導入を検討することも有効な手段の一つ。計算間違いの防止、処理時間の短縮、人為的なミスによるトラブルの防止、法令遵守の徹底など、多くのメリットがあります。
小規模企業では予算が限られているため、勤怠管理システム導入が難しいかもしれません。しかし、現在は多くのクラウドサービスが提供されており、一人100円程度のコストで運用できる勤怠管理システムもあります。今一度導入を検討してみましょう。
厚生労働省:「割増賃金の基礎となる賃金とは?」(https://jsite.mhlw.go.jp/tottori-roudoukyoku/library/tottori-roudoukyoku/pdf/26kajyu_4.pdf)を加工して作成